Stan na dzień 4 listopada 2026 roku
W naszej ocenie te najważniejsze, dotyczące PIT, CIT, ryczałtu oraz fundacji rodzinnych, najpewniej nie wejdą w życie w 2027 roku. Otwarte pozostaje jednak pytanie, które z szumnie zapowiadanych propozycji ostatecznie zostaną uchwalone i czy ustawodawca zdąży z ich przyjęciem przed końcem roku.
Czasu pozostało niewiele. Zgodnie ze standardem wynikającym z orzecznictwa Trybunału Konstytucyjnego niekorzystne dla podatników zmiany dotyczące podatków rozliczanych w okresach rocznych powinny zostać ogłoszone co najmniej na miesiąc przed rozpoczęciem kolejnego roku podatkowego. W praktyce oznacza to, że zmiany te powinny zostać ogłoszone najpóźniej do 30 listopada.
Biorąc pod uwagę obecną sytuację wokół Trybunału Konstytucyjnego, można mieć pewne wątpliwości, czy ustawodawca zamierza respektować ten standard. Nie o tym jest natomiast ten artykuł, szkoda poświęcać temu kolejne akapity.
Stan prac legislacyjnych na dzień 4 listopada 2026 roku
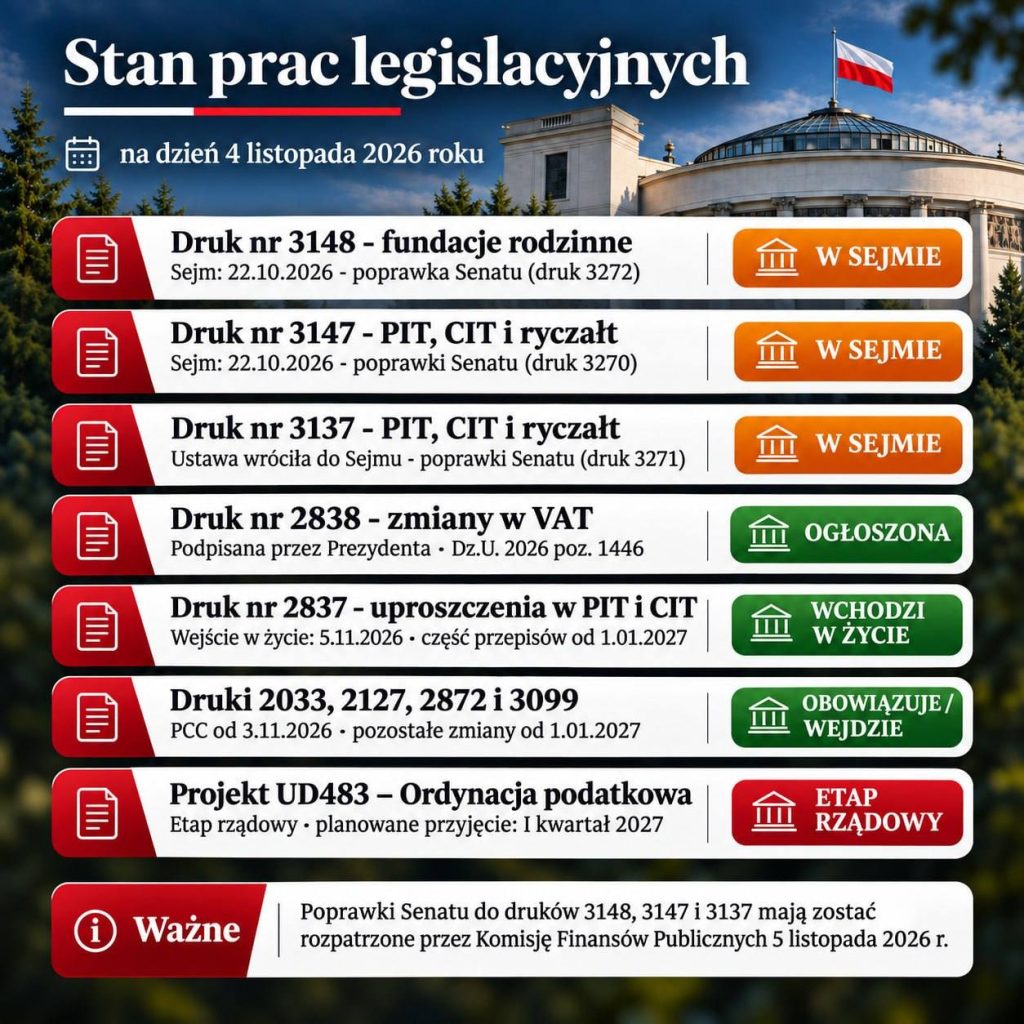
- Druk nr 3148 (zmiany w opodatkowaniu fundacji rodzinnych) → ustawa uchwalona przez Sejm dnia 22 października 2026 roku → Senat wniósł jedną poprawkę (druk nr 3272) → ustawa ponownie w Sejmie, oczekuje na rozpatrzenie poprawki Senatu,
- Druk nr 3147 (zmiany w PIT, CIT i ryczałcie, m.in. skala podatkowa i limity ryczałtu) → ustawa uchwalona przez Sejm dnia 22 października 2026 roku → Senat wniósł poprawki (druk nr 3270) → ustawa ponownie w Sejmie, oczekuje na rozpatrzenie poprawek Senatu,
- Druk nr 3137 (zmiany w PIT, CIT i ryczałcie, m.in. danina solidarnościowa) → ustawa uchwalona przez Sejm → Senat wniósł poprawki (druk nr 3271) → ustawa ponownie w Sejmie, oczekuje na rozpatrzenie poprawek Senatu,
- Druk nr 2838 (zmiany w VAT) → ustawa uchwalona przez Sejm i rozpatrzona przez Senat → podpisana przez Prezydenta → ogłoszona dnia 3 listopada 2026 roku (Dz.U. z 2026 r. poz. 1446),
- Druk nr 2837 (uproszczenia w PIT i CIT, w tym w zakresie cen transferowych) → ustawa uchwalona przez Sejm dnia 18 września 2026 roku → Senat nie wniósł poprawek → podpisana przez Prezydenta dnia 15 października 2026 roku → zasadniczo wchodzi w życie 5 listopada 2026 roku, z częścią przepisów obowiązujących od 1 stycznia 2027 roku.
- Druki nr 2033, 2127, 2872 i 3099 (zmiany w PCC, PIT oraz podatkach i opłatach lokalnych) → projekty rozpatrywane łącznie → ustawa uchwalona przez Sejm dnia 18 września 2026 roku → Senat nie wniósł poprawek → podpisana przez Prezydenta dnia 15 października 2026 roku → zmiany dotyczące PCC obowiązują od dnia 3 listopada 2026 roku, a pozostałe zasadniczo wejdą w życie 1 stycznia 2027 roku,
- Projekt nr UD483 (zmiany w Ordynacji podatkowej) → projekt na etapie prac rządowych → planowane przyjęcie przez Radę Ministrów w I kwartale 2027 roku; brak druku sejmowego i ostatecznej daty wejścia w życie.
Ważne: Poprawki Senatu do ustaw procedowanych na podstawie druków nr 3148, 3147 i 3137 mają zostać rozpatrzone przez Komisję Finansów Publicznych dnia 5 listopada 2026 roku.
Dla porównania zobacz październikowy przegląd zmian podatkowych na 2027 r., w którym opisaliśmy wcześniejszy etap prac.
Informacje szczegółowe na temat wybranych projektów
Fundacja rodzinna – ograniczenie dotychczasowych preferencji
Fundacja rodzinna miała stanowić narzędzie służące ochronie majątku rodzinnego, planowaniu sukcesji i przekazywaniu przedsiębiorstw kolejnym pokoleniom. Jednym z jej istotnych atutów były preferencyjne zasady opodatkowania, pozwalające na gromadzenie i reinwestowanie majątku bez bieżącego opodatkowania określonych dochodów.
Projekt zmian w opodatkowaniu fundacji rodzinnych (druk sejmowy nr 3148) wpłynął do Sejmu dnia 29 września 2026 roku. Po przeprowadzeniu pierwszego czytania został skierowany do Komisji Finansów Publicznych, która 20 października przedstawiła sprawozdanie (druk nr 3226). Następnie, po drugim czytaniu i ponownym rozpatrzeniu projektu przez komisję (druk nr 3226-A), Sejm uchwalił ustawę dnia 22 października 2026 roku. Wśród najważniejszych propozycji znajdują się:
- dwuletni okres karencji przy sprzedaży majątku,
- ograniczenie zwolnienia dla najmu nieruchomości,
- zmiany w opodatkowaniu świadczeń i ukrytych zysków (projekt zakłada podwyższenie stawki CIT od świadczeń z 15% do 19% oraz rozszerzenie katalogu ukrytych zysków);
- objęcie fundacji regulacjami CFC i Exit Tax.
- rozszerzenie zwolnienia z PIT określonych, dalszych członków rodziny fundatora, w tym dzieci i wnuków jego rodzeństwa oraz dzieci i wnuków jego pasierba.
Ustawa została przekazana do Senatu, który dnia 27 października przyjął do niej jedną poprawkę (druk sejmowy nr 3272).
Na dzień 3 listopada 2026 roku proces legislacyjny nie został jeszcze zakończony. Uchwała Senatu została skierowana do Komisji Finansów Publicznych, a o przyjęciu albo odrzuceniu poprawki ostatecznie rozstrzygnie Sejm.
PIT, CIT i ryczałt – kolejne propozycje zmian
Równolegle procedowane są zmiany w zakresie PIT, CIT oraz ryczałtu. Wśród nich znajdują się rozwiązania przewidziane w projektach ustaw oznaczonych drukami sejmowymi nr 3137 i 3147. Proponowane regulacje obejmują zmiany zasad opodatkowania dochodów i przychodów podatników, w tym zwiększenie obciążeń podatkowych dla określonych grup.
Sejm uchwalił dnia 22 października 2026 roku ustawę procedowaną na podstawie druku nr 3147, do której następnie Senat zaproponował poprawki. Wśród najważniejszych rozwiązań znajdują się:
- zmiana skali podatkowej w PIT (stawka 12% do 130 000 zł, 24% od 130 000 zł do 150 000 zł, 32% od nadwyżki powyżej 150 000 zł). Senat zaproponował wykreślenie corocznej waloryzacji progów podatkowych;
- ograniczenie prawa do ryczałtu – limit przychodów uprawniający do wyboru tej formy opodatkowania ma zostać obniżony z 2 mln euro do 250 000 euro;
- ryczałt – stawka 17% – od nadwyżki przychodów ponad 300 000 euro;
- wyższy CIT dla największych podmiotów – Senat zaproponował przywrócenie stawki 22% dla podatników osiągających przychody przekraczające 50 mln euro;
- wyższa danina solidarnościowa – projekt przewiduje podwyższenie stawki z 4% do 5%.
Na dzień 3 listopada 2026 roku proces legislacyjny nie został jeszcze zakończony. Poprawki Senatu do trzech ustaw podatkowych mają zostać rozpatrzone przez Komisję Finansów Publicznych, a o ich przyjęciu albo odrzuceniu ostatecznie rozstrzygnie Sejm.
Uchwalone zmiany podatkowe
Warto również zwrócić uwagę na ustawę z dnia 8 października 2026 roku nowelizującą przepisy VAT (Dz.U. z 2026 r. poz. 1446). Zmiany obejmują m.in. złagodzenie wymogów dokumentacyjnych przy eksporcie, uproszczenie formalności przy imporcie oraz dostosowanie regulacji dotyczących zwolnień z VAT dla przesyłek z państw trzecich do wyroku TSUE w sprawie C-405/24.
Ustawa z dnia 18 września 2026 roku o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku dochodowym od osób prawnych, opublikowana w Dzienniku Ustaw pod poz. 1371, wprowadza uproszczenia w zakresie cen transferowych. Obejmują one m.in. ułatwienia w podpisywaniu informacji TPR, ograniczenie obowiązków sprawozdawczych mikro i małych przedsiębiorców, przeniesienie oświadczenia o rynkowości cen do lokalnej dokumentacji oraz doprecyzowanie zasad dokonywania korekt kompensacyjnych.
Z kolei ustawa z dnia 18 września 2026 roku (Dz.U. z 2026 r. poz. 1354) podnosi limit zwolnienia z PCC przy sprzedaży rzeczy ruchomych z 1 000 zł do 3 000 zł. Zmiana ta obowiązuje od dnia 3 listopada 2026 roku. Ustawa modyfikuje również zasady pobierania opłaty miejscowej i uzdrowiskowej oraz dostosowuje przepisy ustawy o PIT dotyczące terminowego wpłacania podatków i opłat pobranych na rzecz budżetu państwa i jednostek samorządu terytorialnego.